Domain büroflächenvermietung.de kaufen?
Wir ziehen mit dem Projekt
büroflächenvermietung.de um.
Sind Sie am Kauf der Domain
büroflächenvermietung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büroflächenvermietung.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Mieter Starter SetMit dem Mieter Starter Set bist Du bestens auf dynamische Stromtarife vorbereitet! Dieses innovative Starter-Set kombiniert modernste Technologie für maximale Energieunabhängigkeit und -effizienz.Das Set enthält:1x BK215 PLUS: Der leistungsstarke Balkonkraftwerkspeicher mit einer Kapazität von 2.150 Wh und erweiterbaren Optionen.1x EV3600: Der bidirektionale Wechselrichter mit smarter Ladefunktion und Energiemanagement.1x Deye Sun-M80-G4 800 Watt Wechselrichter: Der effiziente 800-Watt-Wechselrichter für zuverlässige Energieumwandlung und maximale Leistung.1x Schuko- AC 3m KabelHauptmerkmaleInselfähigkeit: Ausgestattet mit zwei Schuko-Steckdosen, ermöglicht der EV3600 den autarken Betrieb von Geräten, selbst wenn das Stromnetz ausfällt.Flexibles Laden mit dynamischen Stromtarifen: Optimiere Deine Speichernutzung und nutze günstige Strompreise effektiv, um Deine Energiekosten nachhaltig zu senken.Technische DatenKomponentenDetailsBK215 PLUS2.150 Wh, IP65 Schutzklasse, ca. 24,8 kgEV3600Ladeleistung (AC-Eingang):Maximal: 2,4 kWFunktion: Laden des Batteriesystems über NetzstromEntladeleistung:Maximal: 3,6 kWAusgänge:CEE-Anschluss:Batteriebetrieb: 1-phasigHybridbetrieb (Netz + Batterie): 3-phasigSchuko-Steckdosen:Anzahl: 2Maximale Leistung: 3,3 kW (einzeln oder gesamt) IP44 Schutzklasse Deine VorteileBidirektionales Laden mit dynamischen Stromtarifen für maximale Energie- und KosteneffizienzInselfunktion (Notstromlösung) für Deine Unabhängigkeit bei einem Stromausfall2x 230-Volt-Anschlüsse für HaushaltsgeräteSteuerung über die SunEnergyXT App von unterwegsWerde selbst Teil der Energiewende und investiere in Deine Zukunft - das Mieter Start Set! Mit diesem Starter-Set schaffst Du die Grundlage für eine nachhaltige, kosteneffiziente und zukunftsorientierte Energieversorgung.1548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kylskapspoesi AB Danke der Nachfrage - deutsch 285127Das Fragespiel mit dem Knockout-Faktor! Danke der Nachfrage ist ein super unterhaltsames Spiel mit dem Kniff, dass hier die Spieler die Fragen für ... 1 x Danke der Nachfrage - deutsch Sprache: deutsche Version Anleitung in: Typ: Kartenspie19,75 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, MietvertragDer Mietvertrag von Roth ist ein professionelles Formular, das speziell für die Vermietung von Gewerberäumen konzipiert wurde. Er bietet eine klare und strukturierte Vorlage, die alle notwendigen Informationen für eine rechtssichere Mietvereinbarung enthält. Das Formular ist auf hochwertigem Naturpapier gedruckt, das eine angenehme Haptik und eine gute Beschreibbarkeit mit verschiedenen Schreibgeräten wie Kugelschreiber, Bleistift und Füllfederhalter ermöglicht. Mit einem praktischen Format von DIN A4 ist der Mietvertrag leicht zu handhaben und eignet sich ideal für die Verwendung in Büros oder bei Besprechungen. Die gefaltete Ausführung sorgt dafür, dass alle relevanten Informationen übersichtlich und kompakt präsentiert werden. Dieses Formular ist eine wertvolle Ressource für Vermieter und Mieter, die eine transparente und rechtlich bindende Vereinbarung treffen möchten. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Haptik - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Strukturierte Vorlage mit 6 Seiten für eine umfassende Mietvereinbarung.141,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, MietvertragDer Mietvertrag von Sigel ist ein professionelles Formular, das speziell für die rechtssichere Gestaltung von Mietverhältnissen konzipiert wurde. Hergestellt aus holzfreiem Papier, das elementar chlorfrei gebleicht ist, bietet dieses Formular eine hohe Qualität mit einem Gewicht von 90 g/m2. Die DIN A4 Grösse (210 x 297 mm) macht es einfach, das Dokument in gängigen Ordnern oder Mappen zu archivieren. Der Mietvertrag ist sowohl mit Hand als auch mit Schreibmaschine beschriftbar, was eine flexible Nutzung ermöglicht. Dieses Formular eignet sich ideal für Vermieter und Mieter, die eine klare und rechtlich bindende Vereinbarung treffen möchten. Die sorgfältige Auswahl der Materialien gewährleistet eine lange Haltbarkeit und eine ansprechende Optik, die den professionellen Anspruch unterstreicht. Der Mietvertrag von Sigel ist somit eine praktische Lösung für alle, die Wert auf Qualität und rechtliche Sicherheit legen.61,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
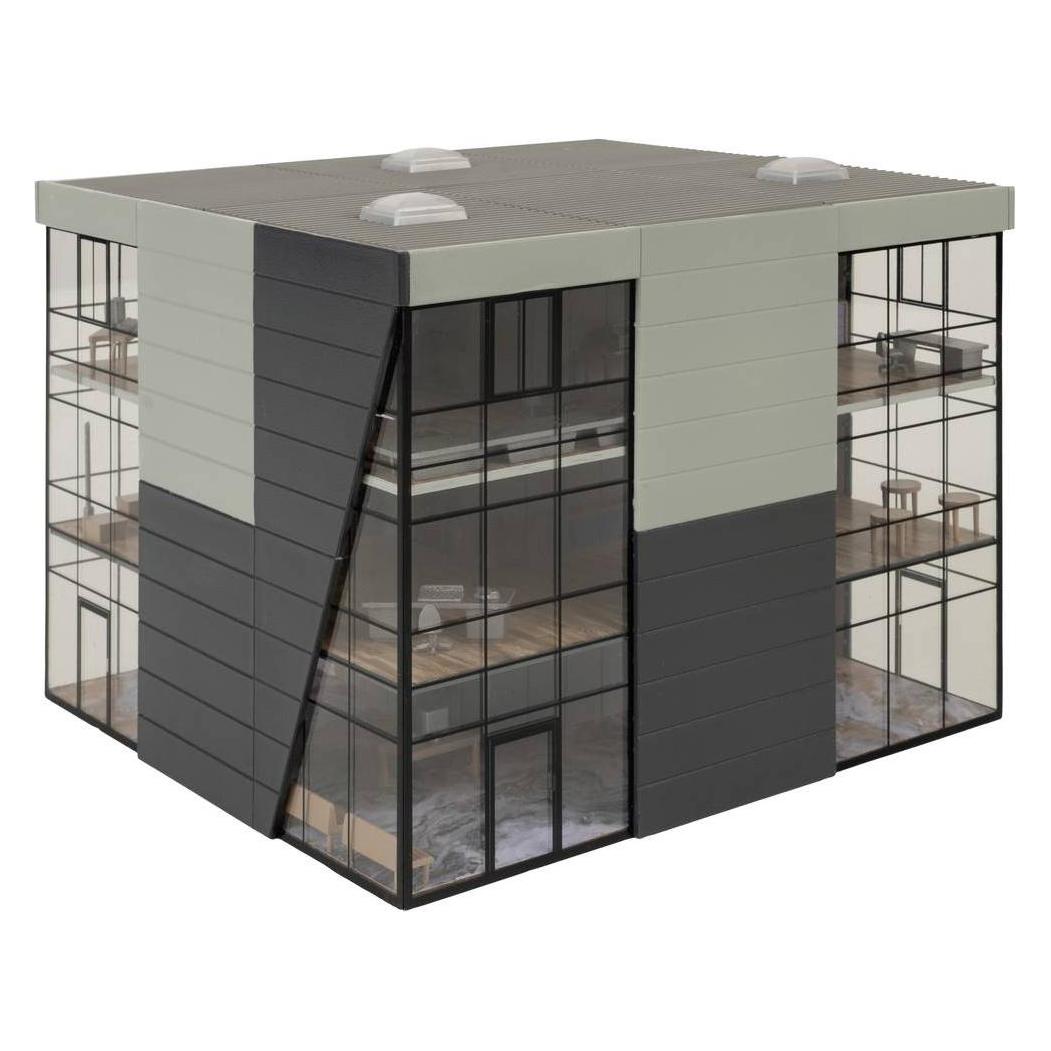
Faller 130156 H0 BürogebäudeDas zweckmäßig und großflächig verglaste Bürogebäude mit Oberlichtern kann so in jedem modernen Industriegebiet, Hafen oder in der Stadt stehen. Die großen Glasfassaden laden dazu ein, viele Details im Innenleben eines Büroalltags in 1:87 gekonnt in Szene zu setzen, wobei der Einsatz zusätzlicher Lichteffekte (nicht im Bausatz enthalten) garantiert eine unvergleichliche Stimmung auf die Modelleisenbahnanlage zaubert. Die im Bausatz enthaltene attraktive Innenausstattung ist in jedem Fall ein Blickfang.86,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mieter Starter SetMit dem Mieter Starter Set bist Du bestens auf dynamische Stromtarife vorbereitet! Dieses innovative Starter-Set kombiniert modernste Technologie für maximale Energieunabhängigkeit und -effizienz.Das Set enthält:1x BK215 PLUS: Der leistungsstarke Balkonkraftwerkspeicher mit einer Kapazität von 2.150 Wh und erweiterbaren Optionen.1x EV3600: Der bidirektionale Wechselrichter mit smarter Ladefunktion und Energiemanagement.1x Deye Sun-M80-G4 800 Watt Wechselrichter: Der effiziente 800-Watt-Wechselrichter für zuverlässige Energieumwandlung und maximale Leistung.1x Schuko- AC 3m KabelHauptmerkmaleInselfähigkeit: Ausgestattet mit zwei Schuko-Steckdosen, ermöglicht der EV3600 den autarken Betrieb von Geräten, selbst wenn das Stromnetz ausfällt.Flexibles Laden mit dynamischen Stromtarifen: Optimiere Deine Speichernutzung und nutze günstige Strompreise effektiv, um Deine Energiekosten nachhaltig zu senken.Technische DatenKomponentenDetailsBK215 PLUS2.150 Wh, IP65 Schutzklasse, ca. 24,8 kgEV3600Ladeleistung (AC-Eingang):Maximal: 2,4 kWFunktion: Laden des Batteriesystems über NetzstromEntladeleistung:Maximal: 3,6 kWAusgänge:CEE-Anschluss:Batteriebetrieb: 1-phasigHybridbetrieb (Netz + Batterie): 3-phasigSchuko-Steckdosen:Anzahl: 2Maximale Leistung: 3,3 kW (einzeln oder gesamt) IP44 Schutzklasse Deine VorteileBidirektionales Laden mit dynamischen Stromtarifen für maximale Energie- und KosteneffizienzInselfunktion (Notstromlösung) für Deine Unabhängigkeit bei einem Stromausfall2x 230-Volt-Anschlüsse für HaushaltsgeräteSteuerung über die SunEnergyXT App von unterwegsWerde selbst Teil der Energiewende und investiere in Deine Zukunft - das Mieter Start Set! Mit diesem Starter-Set schaffst Du die Grundlage für eine nachhaltige, kosteneffiziente und zukunftsorientierte Energieversorgung.1548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kylskapspoesi AB Danke der Nachfrage - deutsch 285127Das Fragespiel mit dem Knockout-Faktor! Danke der Nachfrage ist ein super unterhaltsames Spiel mit dem Kniff, dass hier die Spieler die Fragen für ... 1 x Danke der Nachfrage - deutsch Sprache: deutsche Version Anleitung in: Typ: Kartenspie19,75 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Roth, Formular, MietvertragDer Mietvertrag von Roth ist ein professionelles Formular, das speziell für die Vermietung von Gewerberäumen konzipiert wurde. Er bietet eine klare und strukturierte Vorlage, die alle notwendigen Informationen für eine rechtssichere Mietvereinbarung enthält. Das Formular ist auf hochwertigem Naturpapier gedruckt, das eine angenehme Haptik und eine gute Beschreibbarkeit mit verschiedenen Schreibgeräten wie Kugelschreiber, Bleistift und Füllfederhalter ermöglicht. Mit einem praktischen Format von DIN A4 ist der Mietvertrag leicht zu handhaben und eignet sich ideal für die Verwendung in Büros oder bei Besprechungen. Die gefaltete Ausführung sorgt dafür, dass alle relevanten Informationen übersichtlich und kompakt präsentiert werden. Dieses Formular ist eine wertvolle Ressource für Vermieter und Mieter, die eine transparente und rechtlich bindende Vereinbarung treffen möchten. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Haptik - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Strukturierte Vorlage mit 6 Seiten für eine umfassende Mietvereinbarung.141,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, MietvertragDer Mietvertrag von Sigel ist ein professionelles Formular, das speziell für die rechtssichere Gestaltung von Mietverhältnissen konzipiert wurde. Hergestellt aus holzfreiem Papier, das elementar chlorfrei gebleicht ist, bietet dieses Formular eine hohe Qualität mit einem Gewicht von 90 g/m2. Die DIN A4 Grösse (210 x 297 mm) macht es einfach, das Dokument in gängigen Ordnern oder Mappen zu archivieren. Der Mietvertrag ist sowohl mit Hand als auch mit Schreibmaschine beschriftbar, was eine flexible Nutzung ermöglicht. Dieses Formular eignet sich ideal für Vermieter und Mieter, die eine klare und rechtlich bindende Vereinbarung treffen möchten. Die sorgfältige Auswahl der Materialien gewährleistet eine lange Haltbarkeit und eine ansprechende Optik, die den professionellen Anspruch unterstreicht. Der Mietvertrag von Sigel ist somit eine praktische Lösung für alle, die Wert auf Qualität und rechtliche Sicherheit legen.61,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Vermieter-RatgeberVermieter-Ratgeber , Gerade beim Vermieten gilt: Kleine Fehler können Sie teuer zu stehen kommen. Deshalb hilft Ihnen dieses Buch von Matthias Nöllke, sicher und rentabel zu vermieten. Er klärt anschaulich über die wichtigsten Themen auf, die Sie als Vermieter:in beschäftigen: Mietvertrag, Nebenkostenabrechnung, Konflikte mit Mieter:innen, Mietminderung oder Kündigung. Praxistipps und Beispiele zeigen, wie Sie Ihre Rechte effektiv nutzen können. Inhalte: Mietvertrag und Kündigung Mietminderung und Mieterhöhung Nebenkosten richtig abrechnen Tierhaltung, Satellitenschüssel, Untervermietung: Wie Sie Probleme bei der Vermietung lösen können Was tun, wenn Ihr Mieter oder Ihre Mieterin Sie im Internet angeht? Neu in der 15. Auflage : Aktuelle Gesetzgebung zu Heizung und Energie Aktuelle Urteile und ihre Auswirkungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 15. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250424, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25015, Auflage/Ausgabe: 15. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 220, Keyword: Betriebskosten; EnEV; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Glasfaser; Grundsteuer; Hamburger Tabelle; Immobilien; Makler; Matthias Nöllke; Mieterhöhung; Mietminderung; Mietpreisbremse; Mietvertrag; Nebenkosten; Renovierung; Staffelmiete; Untervermietung; Vemieter; Vergleichsmiete; Vermietung; Verwalter; WEG-Reform; Zwangsräumung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Recht / Ratgeber (allgemein)~Vermietung~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 10, Gewicht: 350, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gartner, Herbert: Vermieter-FibelVermieter-Fibel , Verträge, Vorlagen und Musterbriefe. Alle rechtlichen Grundlagen - von der Mietersuche bis zur Kündigung (Ausgabe Österreich) , Wannen > Chiptuning & Motortuning , Auflage: 4. Auflage 2022, Erscheinungsjahr: 20220712, Produktform: Kartoniert, Autoren: Gartner, Herbert, Auflage: 22004, Auflage/Ausgabe: 4. Auflage 2022, Seitenzahl/Blattzahl: 166, Keyword: Mietvertrag; Rechte; Pflichten; Vermieter; Mieter; Mietrechtsgesetz, Fachschema: Bau / Ratgeber~Hausbau / Bauratgeber~Österreich~Österreich / Recht~Recht / Ratgeber (allgemein)~Vermietung~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Region: Österreich, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 206, Breite: 147, Höhe: 12, Gewicht: 254, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709306376 9783709305126 9783709302927, Alternatives Format EAN: 9783709412206 9783709412213, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.